 수북
TDF펀드 고르는 법, 은퇴연도만 보면 놓치는 것
TDF의 빈티지와 목표연도 이후 자산배분, 연금계좌별 클래스·비용 비교법을 살펴봅니다. 가정에 따른 20년 비용 차이 계산과 DC·IRP 디폴트옵션 확인 기준도 담았습니다.
1985년생이 60세에 은퇴한다고 치면 맞는 빈티지는 2045년이에요. 퇴직연금 DC·IRP나 연금저축에서 TDF펀드를 고를 때 이 숫자만 맞추고 끝내면 두 가지를 놓치게 됩니다. 목표연도가 지난 뒤에도 위험자산이 얼마나 남는지, 그리고 내 계좌에 맞는 클래스가 무엇인지예요.
저는 은퇴 예상연도로 후보를 좁힌 다음 자산배분 설계와 비용을 같은 항목끼리 비교하는 순서를 권해요. 비용을 뒤로 미루면 안 되는 이유는 숫자로 보면 분명합니다. 원금 1,000만 원에서 연 비용만 0.3%p 다른 두 클래스를 가정하면, 아래 산식으로 20년 뒤 잔액이 약 53만 원 벌어져요.
1. 은퇴연도로 후보를 좁히고 운용 설계 비교하기
TDF는 은퇴 예상시기 같은 목표시점이 가까워질수록 위험자산 비중을 줄여 가는 생애주기형 자산배분 펀드예요. 이름에 붙은 숫자가 그 목표시점이고요. 삼성자산운용의 삼성 글로벌액티브 적격TDF 2045 간이투자설명서(2026년 6월 1일 작성기준)도 투자목적에서 목표시점을 2045년으로 밝히고 있어요.
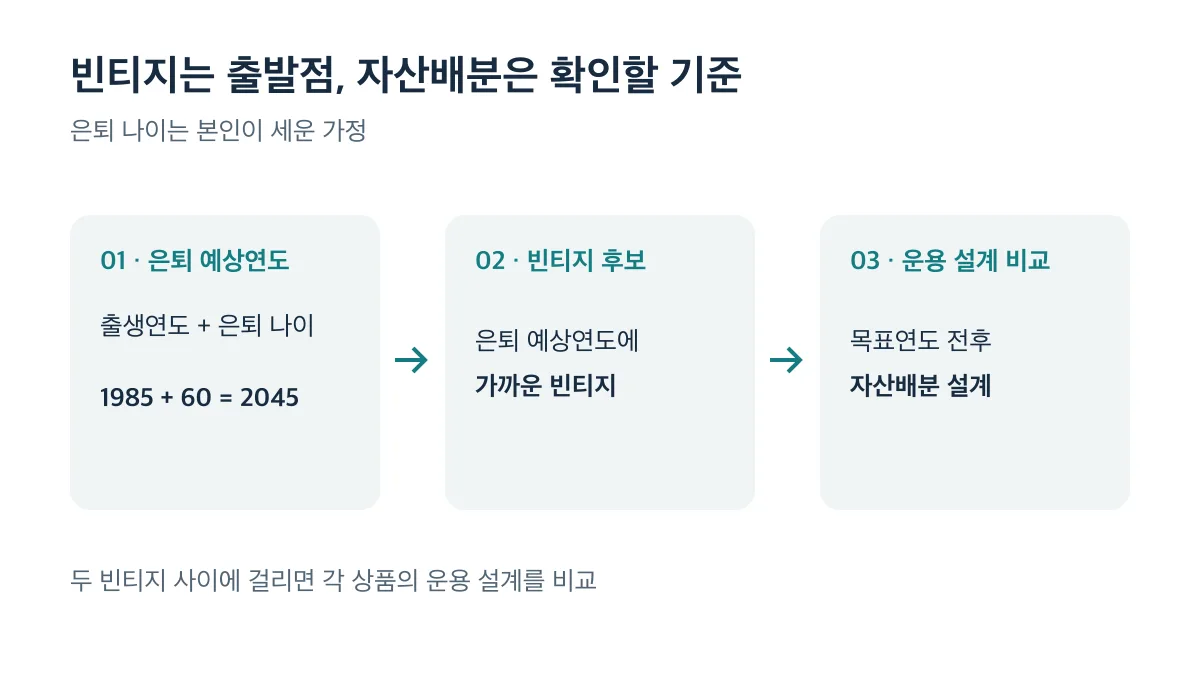
빈티지는 출생연도에 예상 은퇴 나이를 더하는 데서 출발해요.
- 출생연도 + 예상 은퇴 나이 = 은퇴 예상연도 (예: 1985 + 60 = 2045)
- 은퇴 예상연도에 가까운 빈티지를 후보로 놓기
- 두 빈티지 사이에 걸리면 각 상품의 목표연도 전후 자산배분 설계를 비교하기
3번에서 연도가 빠른 쪽이 무조건 더 안전하다고 보지는 않아요. 은퇴 직전의 하락이 걱정된다면 위험자산을 실제로 얼마까지 줄이도록 설계했는지가 판단 근거라서, 저라면 설명서의 그 대목부터 펴 보겠어요. 은퇴 나이는 본인이 세운 가정일 뿐이니 계획이 바뀌면 빈티지도 다시 맞춰야 하고요.
2. 목표연도가 지나면 안전자산 100%가 될까
그렇지 않아요. 앞서 링크한 삼성자산운용 간이투자설명서 1쪽을 보면, 이 2045 상품은 안전자산을 처음에는 자산총액의 20% 이상, 2045년 이후에는 60% 이상으로 운용하도록 설계돼 있어요. 60%는 최소 기준이라 거꾸로 계산하면 목표연도가 지나도 위험자산이 최대 40%까지 남을 수 있다는 얘기예요. 실제 보유 비중은 운용 상황에 따라 달라지고요.
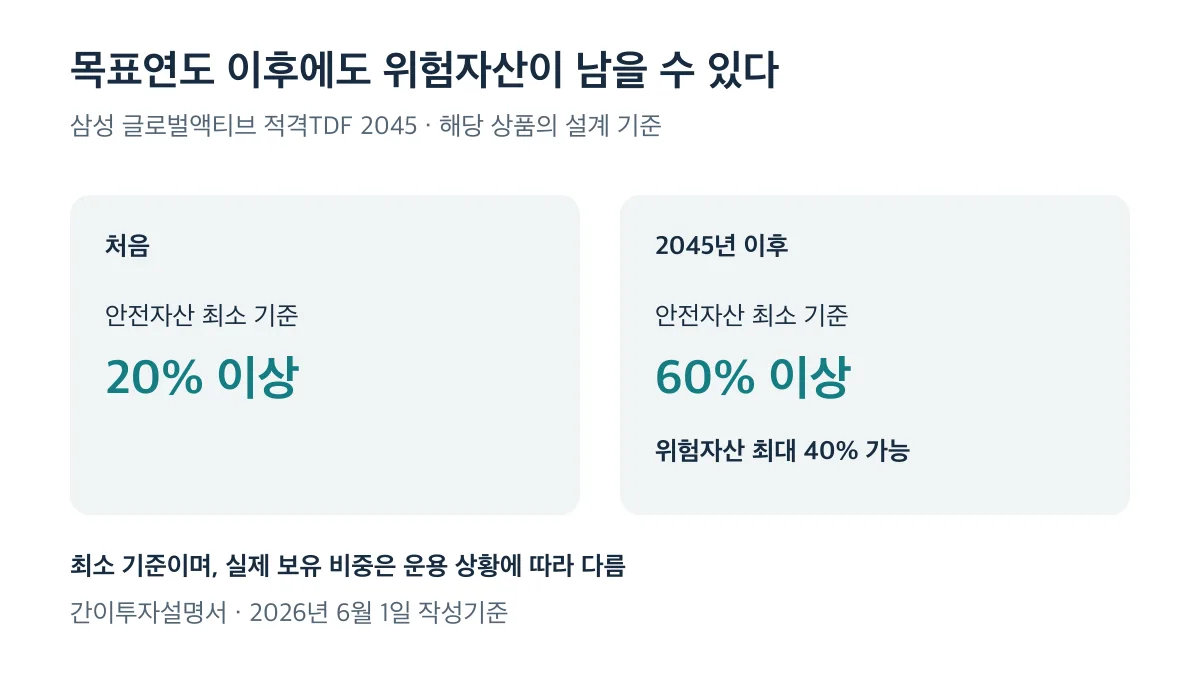
은퇴를 몇 년 앞두고 이 상품을 고른다면, 은퇴 직후에도 자산의 상당 부분이 시장 등락에 노출될 수 있다는 걸 감안해야 해요. 목표연도 이후의 안전자산 기준은 투자설명서 ‘투자목적 및 투자전략’ 항목에 있으니, 후보마다 그 항목을 따로 읽어 보세요.
3. 클래스 기호와 비용 항목은 설명서 기준으로 읽기
같은 펀드 안에서도 판매경로와 계좌 종류에 따라 클래스가 나뉘어요. 위 삼성자산운용 설명서 1쪽 비용표의 표기는 이렇습니다.
| 클래스 표기 | 설명서상 구분 |
|---|---|
| C-P | 오프라인 개인연금 |
| C-Pe | 온라인 개인연금 |
| Cp | 퇴직연금 |
| Cpe | 퇴직연금 |
이건 이 상품 설명서의 체계예요. 다른 운용사는 기호를 다르게 붙일 수 있으니, 고를 상품의 비용표를 직접 봐야 합니다.
비용을 비교할 때 판매수수료, 총보수, 총보수·비용을 한데 섞으면 숫자를 잘못 읽게 돼요. 같은 설명서 1~2쪽도 셋을 별도 항목으로 적고, 투자기간별 총비용 예시에는 이 펀드가 담는 피투자펀드의 보수까지 넣어 두었어요. A 상품의 총보수와 B 상품의 총보수·비용을 나란히 놓고 싸다 비싸다를 따지면 비교가 성립하지 않습니다.
보수 차이가 얼마나 벌어지는지는 가상의 두 클래스로 계산해 보면 감이 와요.
- 가정: 원금 1,000만 원, 20년 보유, 비용 차감 전 수익률 0%(비용 효과만 분리), 연 비용은 매년 잔액에서 차감
- 연 0.5% 클래스: 1,000만 × 0.995²⁰ ≈ 904.6만 원
- 연 0.8% 클래스: 1,000만 × 0.992²⁰ ≈ 851.6만 원
- 차이: 약 53만 원
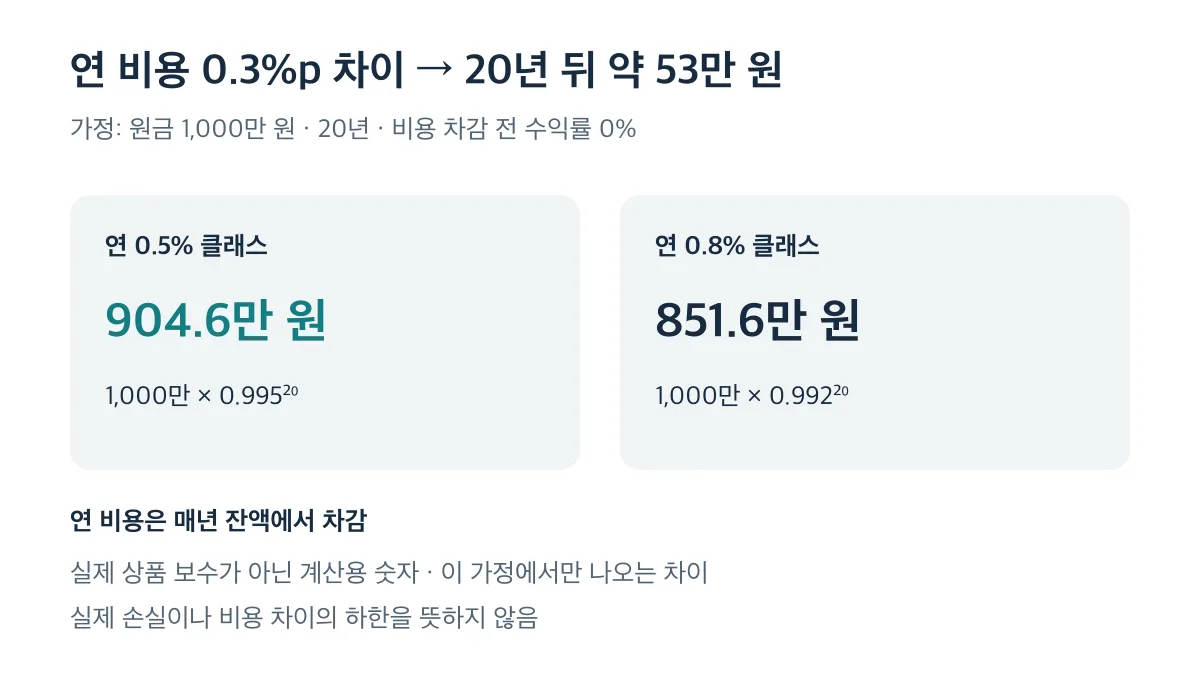
0.5%와 0.8%는 실제 상품의 보수가 아니라 계산용 숫자예요. 약 53만 원도 이 가정에서만 나오는 값이라 실제 손실이나 비용 차이의 하한으로 읽으면 안 되고, 수익률과 비용 차감 방식이 바뀌면 결과도 달라집니다.
4. DC·IRP라면 디폴트옵션 구조부터 확인하기
고용노동부의 디폴트옵션 도입 자료(2021년 12월 9일)에 따르면 디폴트옵션(사전지정운용제도)은 DC·IRP 가입자가 운용지시를 하지 않을 때 미리 정한 방법으로 적립금을 굴리는 제도예요. 퇴직연금사업자가 마련한 운용방법은 심의위원회 사전심의와 고용노동부 승인을 거쳐요.
DC 가입자는 두 가지를 맞춰 봐야 해요.
- 회사가 근로자대표 동의를 거쳐 도입한 운용방법 목록
- 퇴직연금사업자가 제공하는 각 운용방법의 상품 정보
원하는 TDF가 내 회사 디폴트옵션 목록에 들어 있는지는 이 둘을 대조해야 알 수 있어요. 설명서에 퇴직연금 클래스가 있다는 것만으로는 내 계좌에서 디폴트옵션으로 지정할 수 있는지 알 수 없습니다.
5. 고르기 전 최종 점검
- 출생연도 + 예상 은퇴 나이로 목표연도를 계산했다
- 목표연도 이후의 안전자산 최소 비중을 설명서에서 읽었다
- 내 계좌(개인연금·퇴직연금)와 판매경로에 맞는 클래스를 골랐다
- 판매수수료·총보수·총보수·비용을 같은 항목끼리 비교했다
- DC라면 회사가 도입한 디폴트옵션 목록과 사업자 상품 정보를 대조했다
- IRP라면 내 퇴직연금사업자에게 제공되는 디폴트옵션과 해당 TDF의 편입 여부를 확인했다
설명서의 보수 수치와 조건은 작성기준일 이후 바뀔 수 있으니, 가입 직전에 판매사에서 최신 설명서를 다시 받아 보세요.